
REIC เปิดภาพตลาดที่อยู่อาศัยภาคตะวันออกเฉียงเหนือ ครึ่งแรกปี 2569 ขอนแก่นยังมีพื้นที่เติบโต โคราชเน้นระบายสต็อก อุดรธานีต้องจับตาซัพพลายสะสม
วันที่ : 2 ตุลาคม 2569
แชร์ :


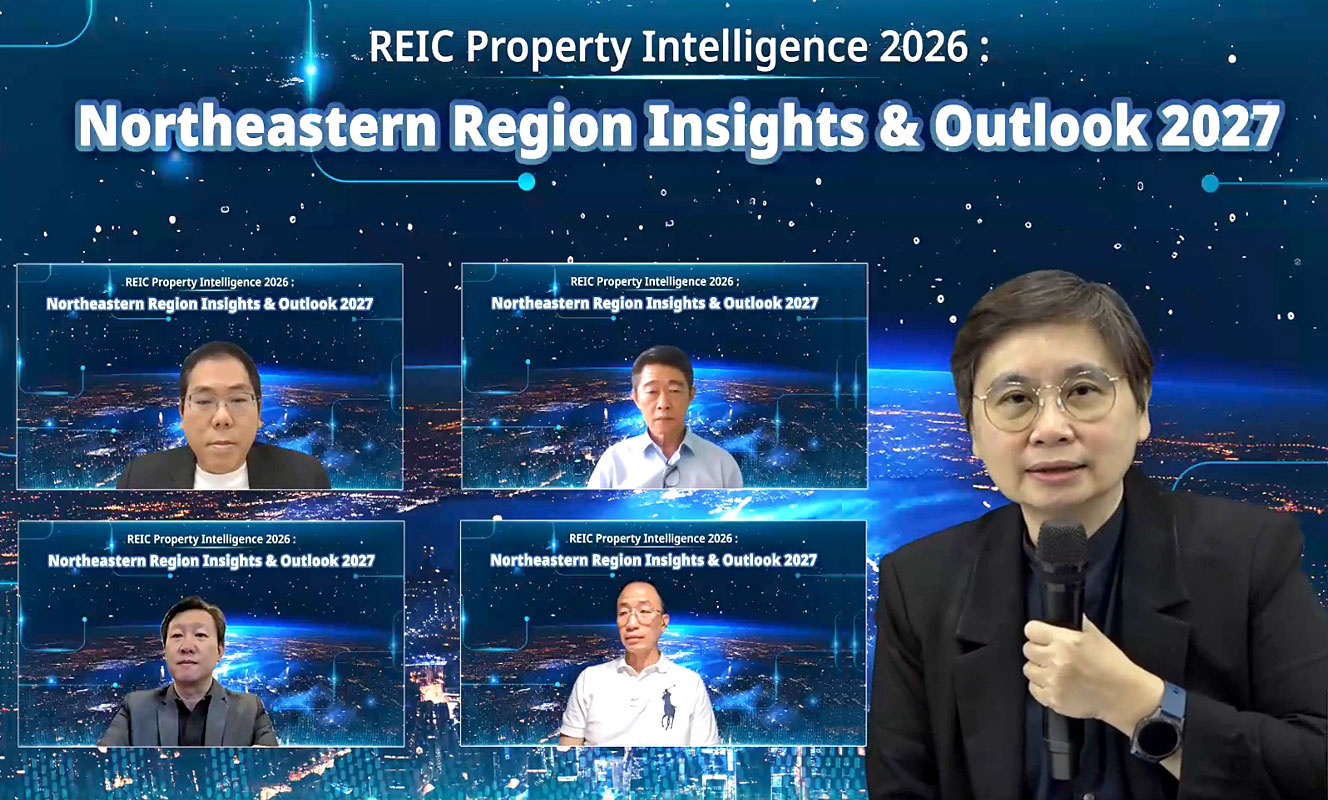
ศูนย์ข้อมูลอสังหาริมทรัพย์ ธนาคารอาคารสงเคราะห์ (REIC) รายงานสถานการณ์ตลาดที่อยู่อาศัยในภาคตะวันออกเฉียงเหนือ 5 จังหวัด (นครราชสีมา ขอนแก่น อุดรธานี อุบลราชธานี และมหาสารคาม) ครึ่งแรกปี 2569 พบว่า ตลาดส่งสัญญาณฟื้นตัว อุปสงค์เพื่ออยู่อาศัยจริงยังมีอยู่ แต่การฟื้นตัวและทิศทางของแต่ละจังหวัดแตกต่างกันอย่างชัดเจน ขอนแก่นยังมีโอกาสเติบโตจากยอดขายและยอดโอนที่แข็งแรง ขณะที่นครราชสีมาอยู่ในช่วงบริหารและระบายสต็อกเดิม ส่วนอุดรธานีต้องจับตาการเพิ่มขึ้นของสินค้าคงเหลือ โดยเฉพาะอาคารชุด ด้านอุบลราชธานีควรปรับสินค้าให้ตรงกำลังซื้อ และมหาสารคามเหมาะกับโครงการขนาดเล็กที่ตอบโจทย์ผู้ซื้อจริง
ดร.มานะ นิมิตรวานิช ผู้อำนวยการศูนย์ข้อมูลอสังหาริมทรัพย์ (REIC) กล่าวว่า มาตรการผ่อนคลายเกณฑ์ LTV รวมถึงการลดค่าธรรมเนียมการโอนกรรมสิทธิ์และจดจำนอง มีส่วนช่วยให้กิจกรรมในตลาดที่อยู่อาศัยปรับตัวดีขึ้น โดยในช่วงครึ่งแรกของปี 2569 จำนวนหน่วยโอนกรรมสิทธิ์ทั่วประเทศเพิ่มขึ้นประมาณ 18% และมูลค่าการโอนเพิ่มขึ้นประมาณ 10% ขณะที่สินเชื่อที่อยู่อาศัยมีทิศทางสอดคล้องเช่นกัน ภาพโดยรวมคือความต้องการซื้อที่อยู่อาศัยใน 5 จังหวัดของภาคตะวันออกเฉียงเหนือยังมีอยู่ แต่สถานการณ์ด้านอุปทานของแต่ละเมืองแตกต่างกันอย่างชัดเจน เพราะแต่ละพื้นที่มีโครงสร้างอุปสงค์ สต็อก และจังหวะการฟื้นตัวไม่เหมือนกัน
ที่น่าสนใจคือข้อมูลการโอนกรรมสิทธิ์สะท้อนว่า บ้านมือสองมีบทบาทเพิ่มขึ้นอย่างมีนัยสำคัญสำหรับ ภาคตะวันออกเฉียงเหนือ การโอนกรรมสิทธิ์บ้านมือสองมีสัดส่วนสูงกว่าค่าเฉลี่ยประเทศ โดยอยู่ในช่วงมากกว่า 70% และบางจังหวัดเข้าใกล้ 90% ของยอดโอนทั้งหมด ภาพดังกล่าวชี้ว่าบ้านมือสองไม่เพียงเป็นคู่แข่งของตลาดบ้านใหม่ แต่ยังเป็นตัวสะท้อนกำลังซื้อที่แท้จริง ผู้ประกอบการบ้านใหม่จึงต้องให้ความสำคัญกับระดับราคา ขนาดสินค้า และคุณค่าที่ผู้ซื้อได้รับมากขึ้น
ทั้งนี้ การฟื้นตัวในแต่ละพื้นที่ของภาคตะวันออกเฉียงเหนือมีความแตกต่างกัน โดยจังหวัดนครราชสีมายังคงเป็นตลาดขนาดใหญ่ของภาคตะวันออกเฉียงเหนือ ในช่วงครึ่งแรกของปี 2569 ยอดขายใหม่สูงกว่าจำนวนหน่วยเปิดขายใหม่ประมาณ 1.6 เท่า ส่งผลให้สินค้าคงเหลือลดลงซึ่งถือเป็นสัญญาณที่ดีว่าตลาดเริ่มดูดซับอุปทานเดิมได้ อย่างไรก็ตามหากไม่มีอุปทานใหม่เข้าสู่ตลาดคาดว่าจะยังต้องใช้เวลาประมาณ 51 เดือน หรือมากกว่า 4 ปี จึงจะระบายสต็อกเดิมได้ทั้งหมด ภาพรวมจึงเป็นช่วงที่ผู้ประกอบการควรให้ความสำคัญกับการบริหารสต็อก การแบ่งเฟสพัฒนา และการกำหนดราคาที่สอดคล้องกับกำลังซื้อ มากกว่าการเร่งเปิดโครงการใหม่
จังหวัดขอนแก่นเป็นตลาดที่ส่งสัญญาณแข็งแรงที่สุดแห่งหนึ่งในรอบการสำรวจนี้ โดยยอดขายใหม่สูงกว่าหน่วยเปิดขายใหม่ประมาณ 1.9 เท่า และสินค้าคงเหลือลดลงเกือบ 10% สะท้อนว่าความต้องการซื้อยังมีต่อเนื่องและตลาดสามารถดูดซับสินค้าเดิมได้ ในด้านการโอนกรรมสิทธิ์ ขอนแก่นมียอดโอนรวมเพิ่มขึ้นเกือบ 30% ขึ้นเป็นอันดับหนึ่งของภาคและแซงนครราชสีมา ขณะที่ยอดโอนอาคารชุดใหม่เพิ่มขึ้นเกือบเท่าตัว สอดคล้องกับความต้องการของคนทำงานและผู้ที่ต้องการอยู่อาศัยในเขตเมือง อย่างไรก็ตามการเติมอุปทานใหม่ยังต้องระมัดระวังให้สอดคล้องกับยอดขาย และจำเป็นต้องเลือกทำเล ประเภทสินค้า และระดับราคาอย่างรอบคอบ
สำหรับอีก 3 จังหวัดอุดรธานีเป็นจังหวัดที่ข้อมูลส่งสัญญาณให้ติดตามใกล้ชิด แม้จำนวนสินค้าคงเหลือโดยรวมยังไม่สูงมากแต่ยอดขายในช่วงครึ่งปีแรกยังอยู่ในระดับต่ำ โดยสินค้าคงเหลือประเภทอาคารชุดเพิ่มขึ้นเกือบ 3 เท่า และบ้านแนวราบเพิ่มขึ้นเกือบ 50% สะท้อนว่าอุปทานกำลังขยายตัวเร็วกว่าความสามารถในการขาย ปัจจุบันระยะเวลาขายสินค้าคงเหลืออยู่ที่ประมาณ 26 เดือน ซึ่งยังไม่ถือว่าสูงมาก แต่หากการสะสมสต็อกยังดำเนินต่อไปในอัตราเดิม ตัวเลขดังกล่าวอาจเพิ่มขึ้นอย่างรวดเร็ว ผู้ประกอบการจึงควรชะลอการเติมอุปทานใหม่และให้ความสำคัญกับการระบายอาคารชุดที่คงค้างอยู่ก่อน จังหวัดอุบลราชธานีมียอดโอนรวมเพิ่มขึ้นประมาณ 14% แต่โครงการใหม่ยังขายได้ช้า และสินค้าคงเหลือประเภทอาคารชุดเพิ่มขึ้นเกือบ 28% สะท้อนว่ากำลังซื้อที่มีอยู่อาจสอดคล้องกับบ้านแนวราบในระดับราคาที่เข้าถึงได้มากกว่า โจทย์หลักของตลาดอุบลราชธานีจึงเป็นการปรับประเภทและราคาสินค้าให้ตรงกับกำลังซื้อ มากกว่าการเร่งขยายอุปทาน ส่วนมหาสารคามมียอดโอนบ้านใหม่ลดลงประมาณ 27% ขณะที่ยอดขายใหม่ในช่วงครึ่งปีแรกยังอยู่ในระดับต่ำ และอุปทานเริ่มเข้าสู่ตลาดเร็วกว่าความต้องการซื้อ เนื่องจากเป็นตลาดขนาดเล็ก การเปิดเพียงหนึ่งโครงการอาจเปลี่ยนสมดุลตลาดได้ จึงเหมาะกับโครงการขนาดเล็ก แบ่งการพัฒนาเป็นระยะ และมุ่งตอบโจทย์ผู้ซื้อเพื่ออยู่อาศัยจริง...
สามารถดาวน์โหลดได้ที่นี่
 Download PDF