
REIC เปิดภาพตลาดที่อยู่อาศัย EEC ไตรมาส 2 ปี 2569 ส่งสัญญาณฟื้นตัวแต่ยังไม่ทั่วถึงต้องเลือกทำเล ประเภท ราคา และจังหวะลงทุน
วันที่ : 16 กันยายน 2569
แชร์ :


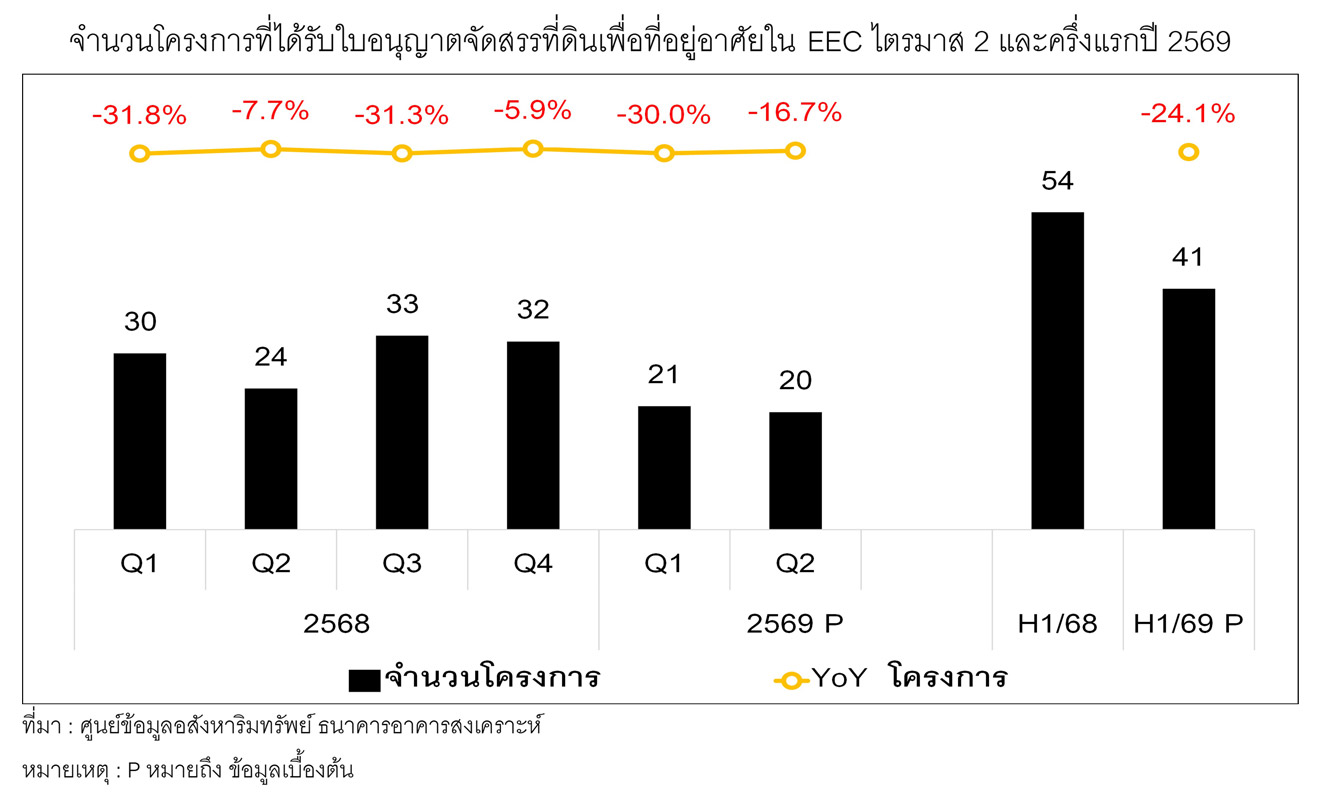
ศูนย์ข้อมูลอสังหาริมทรัพย์ ธนาคารอาคารสงเคราะห์ (REIC) รายงาน “สถานการณ์ตลาดที่อยู่อาศัยใน EEC ไตรมาส 2 ปี 2569 พบว่าตลาดเริ่มส่งสัญญาณฟื้นตัว แต่ยังฟื้นแตกต่างกันในแต่ละพื้นที่ โดยยอดขายใหม่เพิ่มขึ้น 23.2% หรือมีจำนวน 4,491 หน่วย ขณะที่หน่วยเหลือขายลดลง 5.3% เหลือ 61,945 หน่วย อัตราดูดซับรวมอยู่ที่ 2.3% ต่อเดือน และยังต้องใช้เวลาประมาณ 41 เดือนในการระบายอุปทานคงเหลือ ชลบุรี ยังคงเป็นแรงขับเคลื่อนหลัก โดยเฉพาะตลาดอาคารชุดฟื้นตัวจากการท่องเที่ยวและตลาดต่างชาติ ขณะที่ระยองยังต้องเร่งระบายสต็อกบ้านจัดสรรแต่ทำเลใกล้แหล่งงานยังขยายตัว ด้านฉะเชิงเทรามีโอกาสเฉพาะในบางทำเล
ศูนย์ข้อมูลอสังหาริมทรัพย์ (REIC) ธนาคารอาคารสงเคราะห์ (ธอส.) เปิดเผยผลสำรวจโครงการที่อยู่อาศัย ที่อยู่ระหว่างการขายในพื้นที่เขตพัฒนาพิเศษภาคตะวันออก (EEC) ประกอบด้วย ชลบุรี ระยอง และฉะเชิงเทรา ไตรมาส 2 ปี 2569 พบว่า EEC ยังคงเป็นตลาดที่อยู่อาศัยสำคัญอันดับต้นของประเทศ รองจากกรุงเทพฯ–ปริมณฑล โดยมีทั้งฐานความต้องการจากภาคอุตสาหกรรม การจ้างงาน การลงทุน โครงสร้างพื้นฐาน และการท่องเที่ยว แต่สถานการณ์ตลาดของทั้ง 3 จังหวัดมีความแตกต่างกันอย่างชัดเจน จึงไม่สามารถใช้กลยุทธ์พัฒนาโครงการแบบเดียวกันทั้งพื้นที่ได้
ดร.มานะ นิมิตรวานิช ผู้อำนวยการศูนย์ข้อมูลอสังหาริมทรัพย์ (REIC) กล่าวว่า ตลาดที่อยู่อาศัยในพื้นที่ EEC กำลังเข้าสู่ช่วงเปลี่ยนผ่านที่สำคัญ จากตลาดที่เติบโตตามการลงทุนและการพัฒนาโครงสร้างพื้นฐาน ไปสู่ตลาดที่ต้องขับเคลื่อนด้วย “อุปสงค์จริง” มากขึ้น แม้เศรษฐกิจ EEC ยังได้รับแรงสนับสนุนจากเงินลงทุนต่างประเทศ การจ้างงาน มาตรการภาครัฐ และโครงการโครงสร้างพื้นฐาน แต่กำลังซื้อยังถูกจำกัดด้วยหนี้ครัวเรือน ความเข้มงวดของสินเชื่อ และต้นทุนการพัฒนาที่สูงขึ้น ดังนั้น การเติบโตในระยะต่อไปจะไม่ได้เกิดขึ้นอย่างทั่วถึงในทุกพื้นที่ ทุกประเภท และทุกระดับราคา
“ภาพรวมตลาดที่อยู่อาศัยในพื้นที่ 3 จังหวัดหลัก EEC มีแรงขับเคลื่อนต่างกัน โดยตลาดชลบุรีมีโอกาสจากการฟื้นตัวของตลาดคอนโดมิเนียมที่เชื่อมโยงกับการท่องเที่ยวและกำลังซื้อต่างชาติ โดยเฉพาะพัทยา บางแสน และศรีราชา ขณะที่ระยองมีฐานความต้องการที่อยู่อาศัยแนวราบจากแรงงานและบุคลากรในภาคอุตสาหกรรม โดยบ้านระดับราคา 3–5 ล้านบาทเป็นกลุ่มที่ได้รับความนิยม ส่วนฉะเชิงเทรากำลังเปลี่ยนบทบาทจากพื้นที่รองรับการขยายตัวของกรุงเทพฯ ไปสู่พื้นที่อยู่อาศัยใหม่ที่เชื่อมโยงกับโครงสร้างพื้นฐาน และระบบโลจิสติกส์”
คุณสิทธิเพ็ญ สิทธัตถพงษ์ ผู้ช่วยผู้อำนวยการฝ่ายวิจัยและนวัตกรรม รักษาการผู้ช่วยผู้อำนวยการศูนย์ข้อมูลอสังหาริมทรัพย์ กล่าวว่า ผลสำรวจตลาดที่อยู่อาศัยใน 27 จังหวัดทั่วประเทศ พบว่า ไตรมาส 2 ปี 2569 มี Total Supply รวม 359,433 หน่วย มูลค่า 2.023 ล้านล้านบาท ในจำนวนนี้ EEC มีหน่วยเสนอขาย (Total Supply) 65,908 หน่วย คิดเป็น18.3% และมีมูลค่า 276,193 ล้านบาท คิดเป็น 13.7% ของตลาดที่สำรวจทั้งหมด สะท้อนว่า EEC มีสัดส่วน “จำนวนหน่วย” สูงกว่าสัดส่วน “มูลค่า” อย่างชัดเจน และยังเป็นฐานตลาดสำคัญของที่อยู่อาศัยระดับราคาที่สอดคล้องกับกำลังซื้อของกลุ่มผู้ทำงานและ Real Demand ในพื้นที่เศรษฐกิจและอุตสาหกรรม อย่างไรก็ตาม เมื่อพิจารณาการเคลื่อนไหวของตลาดในไตรมาส 2 พบว่าหน่วยที่เสนอขาย (Total Supply) ที่เกิดขึ้นจริง ลดลง 3.8% จากช่วงเดียวกันของปีก่อน แม้หน่วยที่เปิดขายใหม่ (New Supply) และหน่วยที่ขายได้ใหม่ (New Sales) จะเพิ่มขึ้น โดยหน่วยเหลือขาย (Remaining Supply) ณ สิ้นไตรมาส ลดลง 5.3% และมีอัตราดูดซับอยู่ที่ 2.3% ต่อเดือน และหากไม่มีอุปทานใหม่เข้าสู่ตลาดจะใช้เวลาขายอุปทานคงเหลือประมาณ 41 เดือน ภาพดังกล่าวสะท้อนว่าอุปสงค์ของ EEC กำลังฟื้นตัว แต่การฟื้นตัวเกิดขึ้นไม่เท่ากันในแต่ละจังหวัดและแต่ละประเภทที่อยู่อาศัย...
ศูนย์ข้อมูลอสังหาริมทรัพย์ (REIC) ธนาคารอาคารสงเคราะห์ (ธอส.) เปิดเผยผลสำรวจโครงการที่อยู่อาศัย ที่อยู่ระหว่างการขายในพื้นที่เขตพัฒนาพิเศษภาคตะวันออก (EEC) ประกอบด้วย ชลบุรี ระยอง และฉะเชิงเทรา ไตรมาส 2 ปี 2569 พบว่า EEC ยังคงเป็นตลาดที่อยู่อาศัยสำคัญอันดับต้นของประเทศ รองจากกรุงเทพฯ–ปริมณฑล โดยมีทั้งฐานความต้องการจากภาคอุตสาหกรรม การจ้างงาน การลงทุน โครงสร้างพื้นฐาน และการท่องเที่ยว แต่สถานการณ์ตลาดของทั้ง 3 จังหวัดมีความแตกต่างกันอย่างชัดเจน จึงไม่สามารถใช้กลยุทธ์พัฒนาโครงการแบบเดียวกันทั้งพื้นที่ได้
ดร.มานะ นิมิตรวานิช ผู้อำนวยการศูนย์ข้อมูลอสังหาริมทรัพย์ (REIC) กล่าวว่า ตลาดที่อยู่อาศัยในพื้นที่ EEC กำลังเข้าสู่ช่วงเปลี่ยนผ่านที่สำคัญ จากตลาดที่เติบโตตามการลงทุนและการพัฒนาโครงสร้างพื้นฐาน ไปสู่ตลาดที่ต้องขับเคลื่อนด้วย “อุปสงค์จริง” มากขึ้น แม้เศรษฐกิจ EEC ยังได้รับแรงสนับสนุนจากเงินลงทุนต่างประเทศ การจ้างงาน มาตรการภาครัฐ และโครงการโครงสร้างพื้นฐาน แต่กำลังซื้อยังถูกจำกัดด้วยหนี้ครัวเรือน ความเข้มงวดของสินเชื่อ และต้นทุนการพัฒนาที่สูงขึ้น ดังนั้น การเติบโตในระยะต่อไปจะไม่ได้เกิดขึ้นอย่างทั่วถึงในทุกพื้นที่ ทุกประเภท และทุกระดับราคา
“ภาพรวมตลาดที่อยู่อาศัยในพื้นที่ 3 จังหวัดหลัก EEC มีแรงขับเคลื่อนต่างกัน โดยตลาดชลบุรีมีโอกาสจากการฟื้นตัวของตลาดคอนโดมิเนียมที่เชื่อมโยงกับการท่องเที่ยวและกำลังซื้อต่างชาติ โดยเฉพาะพัทยา บางแสน และศรีราชา ขณะที่ระยองมีฐานความต้องการที่อยู่อาศัยแนวราบจากแรงงานและบุคลากรในภาคอุตสาหกรรม โดยบ้านระดับราคา 3–5 ล้านบาทเป็นกลุ่มที่ได้รับความนิยม ส่วนฉะเชิงเทรากำลังเปลี่ยนบทบาทจากพื้นที่รองรับการขยายตัวของกรุงเทพฯ ไปสู่พื้นที่อยู่อาศัยใหม่ที่เชื่อมโยงกับโครงสร้างพื้นฐาน และระบบโลจิสติกส์”
คุณสิทธิเพ็ญ สิทธัตถพงษ์ ผู้ช่วยผู้อำนวยการฝ่ายวิจัยและนวัตกรรม รักษาการผู้ช่วยผู้อำนวยการศูนย์ข้อมูลอสังหาริมทรัพย์ กล่าวว่า ผลสำรวจตลาดที่อยู่อาศัยใน 27 จังหวัดทั่วประเทศ พบว่า ไตรมาส 2 ปี 2569 มี Total Supply รวม 359,433 หน่วย มูลค่า 2.023 ล้านล้านบาท ในจำนวนนี้ EEC มีหน่วยเสนอขาย (Total Supply) 65,908 หน่วย คิดเป็น18.3% และมีมูลค่า 276,193 ล้านบาท คิดเป็น 13.7% ของตลาดที่สำรวจทั้งหมด สะท้อนว่า EEC มีสัดส่วน “จำนวนหน่วย” สูงกว่าสัดส่วน “มูลค่า” อย่างชัดเจน และยังเป็นฐานตลาดสำคัญของที่อยู่อาศัยระดับราคาที่สอดคล้องกับกำลังซื้อของกลุ่มผู้ทำงานและ Real Demand ในพื้นที่เศรษฐกิจและอุตสาหกรรม อย่างไรก็ตาม เมื่อพิจารณาการเคลื่อนไหวของตลาดในไตรมาส 2 พบว่าหน่วยที่เสนอขาย (Total Supply) ที่เกิดขึ้นจริง ลดลง 3.8% จากช่วงเดียวกันของปีก่อน แม้หน่วยที่เปิดขายใหม่ (New Supply) และหน่วยที่ขายได้ใหม่ (New Sales) จะเพิ่มขึ้น โดยหน่วยเหลือขาย (Remaining Supply) ณ สิ้นไตรมาส ลดลง 5.3% และมีอัตราดูดซับอยู่ที่ 2.3% ต่อเดือน และหากไม่มีอุปทานใหม่เข้าสู่ตลาดจะใช้เวลาขายอุปทานคงเหลือประมาณ 41 เดือน ภาพดังกล่าวสะท้อนว่าอุปสงค์ของ EEC กำลังฟื้นตัว แต่การฟื้นตัวเกิดขึ้นไม่เท่ากันในแต่ละจังหวัดและแต่ละประเภทที่อยู่อาศัย...
สามารถดาวน์โหลดได้ที่นี่
 Download PDF