


Page 38 - GHB REIC ปีที่ 10 ฉบับที่ 35
P. 38
แนวโนมสิ�งที่จะเกิดข�้นนับจากนี้ การปรับตัวสูโลกดิจ�ทัล
Housing Number per person - Dec 2025 (NCB DB)
โลกการเง�นกำลังเปลี่ยนผานสูยุค Digital Lending และ Virtual Bank สิ�งที่จะเกิดข�้นคือ
การใชขอมูลทางเลือก (Alternative Data) Open Data Ecosystem Max DPD
เชน คาน้ำ คาไฟ หร�อพฤติกรรม การเชื่อมโยงขอมูลขามหนวยงาน 01.0-30 Days
15.6% 17.2%
การจายเง�นบนแพลตฟอรมดิจ�ทัล จะทำใหการประเมินความเสี่ยงแมนยำข�้น 1 หลัง 2,158,848
จะถูกนำมาว�เคราะหแทนสลิปเง�นเดือน ลดชองวางใหผูที่มีว�นัยดี 2 หลังข�้นไป 442,354
ชวยใหกลุมอาชีพอิสระและ New Gen ไดรับโอกาสทางการเง�นที่เหมาะสม 76.1%
82.8%
เขาถึงสินเชื่อไดงายข�้น
02.31-90 Days
0.7%
ทิศทางธุรกิจที่อยู่อาศัยปี 2569: ก้าวต่อไปที่ต้องระมัดระวัง 1 หลัง 77,562
สำาหรับทิศทางธุรกิจที่อยู่อาศัยปี 2569 สถานการณ์ตลาดที่อยู่อาศัยยังคงเติบโตไปอย่างช้าๆ ซึ่งเป็นผลมาจากปัญหาภูมิรัฐศาสตร์ และปัญหา 2 หลังข�้นไป 18,709 จำนวนบาน
หนี้ครัวเรือน ส่งผลให้ภาพรวมในปีนี้กำาลังซื้อยังอ่อนแรงอยู่ รวมถึงยังคงมีปัญหาเรื่องการปล่อยสินเชื่อของสถาบันการเงิน รวมถึงมีปัญหาใหม่ 2.7% (หลัง หร�อ บัญชี) จำนวนคน
เข้ามาเพิ่มคือเรื่องต้นทุนในการก่อสร้างสูงขึ้น การปรับตัวของพฤติกรรมผู้บริโภคก็มีการเปลี่ยนจากที่จะซื้อบ้านใหม่ ก็กลายเป็นไปซื้อบ้านมือสอง 1 หลัง 2,348,008
หรือไปเช่าแทน แรงกดดันทั้งหมดนี้ยังคงอยู่ เพราะฉะนั้นผู้พัฒนาโครงการต่างๆ ต้องหันไปให้ความสำาคัญกับความต้องการซื้อเฉพาะกลุ่ม 03.90+ Days
เช่นกลุ่มของ luxury หรือ super luxury เพราะพวกนั้นยังมีกำาลังซื้อ ในส่วนของปัญหา NPL ในปีที่ผ่านมาปัญหาถูกจัดการด้วยการปรับปรุง 1.0% 1 หลัง 111,598 2 หลังข�้นไป 488,944
โครงสร้างหนี้ที่เป็นหนี้เสีย มาตรการนี้ถือว่าช่วยแก้ปัญหาภาระหนี้ภาคประชาชนได้อย่างมีระบบ และคงต้องดำาเนินต่อไป
2 หลังข�้นไป 27,881 Grand Total 2,836,952
3.9%
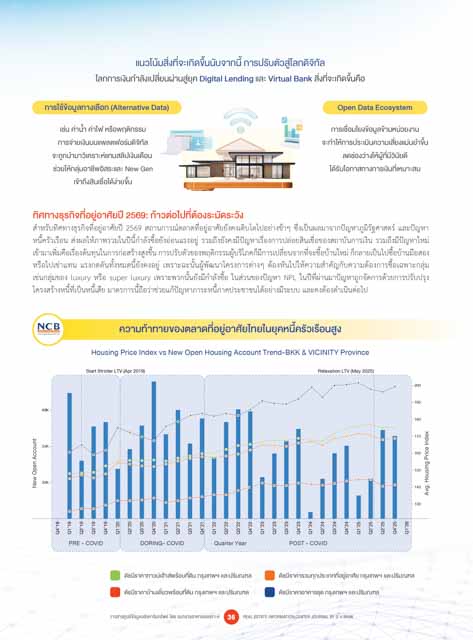
ความทาทายของตลาดที่อยูอาศัยไทยในยุคหนี้ครัวเร�อนสูง
โดยภาพรวมป 2569 เปนปแหงการ "ประคับประคองและปรับฐาน"ตลาดที่อยูอาศัยจะยังคงเผชิญความทาทาย ภายใตโอกาสใหม กลาวคือ
Housing Price Index vs New Open Housing Account Trend-BKK & VICINITY Province
Start Stricter LTV (Apr 2019) Relaxation LTV (May 2025) Market Bifurcation กลไกขอมูลเครดิตเปนเข็มทิศ
200
ตลาดจะแยกสวนอยางชัดเจนระหวางกลุมที่มีกำลังซื้อจร�ง ขอมูลเครดิตจะถูกนำมาใชตั้งแตวันแรกที่ผูบร�โภค
190 (Real Demand) กับกลุมที่ยังติดภาระหนี้ ผูประกอบการตองปรับตัว เดินเขาโครงการ (Pre-screening) เพ�่อลดโอกาสเสียเวลา
40K
40K
180 สูการพัฒนาโครงการแบบ Selective Market และคาใชจายในการยื่นกูที่ไมสำเร็จ
170 Selective Market Digital Integration
New Open Account 160 Avg. Housing Price Index การแขงขันจะไปอยูที่การออกแบบผลิตภัณฑที่ตอบโจทยความยืดหยุน การเกิดข�้นของ Virtual Bank จะนำมาซึ่งรูปแบบการว�เคราะห
35K
ตลาดจะเนนกลุมลูกคาที่มีว�นัยทางการเง�นสูง (High Quality)
สินเชื่อใหมที่แมนยำข�้น โดยใชฐานขอมูลเครดิตเปนแกนกลาง
150
ทางการเง�น เชน การเชาเพ�่อซื้อ (Rent-to-Own)
30K
140
Recovery Outlook
130
การปรับสมดุลราคา หากอัตราดอกเบี้ยเขาสูทิศทางขาลงและการปรับโครงสรางหนี้
Q4’18 Q1’19 Q2’19 Q3’19 Q4’19 Q1’20 Q2’20 Q3’20 Q4’20 Q1’21 Q2’21 Q3’21 Q4’21 Q1’22 Q2’22 Q3’22 Q4’22 Q1’23 Q2’23 Q3’23 Q4’23 Q1’24 Q2’24 Q3’24 Q4’24 Q1’25 Q2’25 Q2’25 Q4’25 Q1’26 ผูพัฒนาโครงการอาจตองปรับลดขนาดหร�อเปลี่ยนทำเล ภาคครัวเร�อนสัมฤทธิผลจะเห็นการฟ��นตัวของยอดโอนกรรมสิทธิ์
PRE - COVID DORING- COVID Quarter Year POST - COVID เพ�่อรักษาฐานราคาที่ผูบร�โภคเขาถึงได ในกลุมบานระดับกลางอยางคอยเปนคอยไป
ดัชนีราคาทาวนเฮาสพรอมที่ดิน กรุงเทพฯ เเละปร�มณฑล ดัชนีราคารวมทุกประเภทที่อยูอาศัย กรุงเทพฯ เเละปร�มณฑล
ดัชนีราคาบานเดี่ยวพรอมที่ดิน กรุงเทพฯ เเละปร�มณฑล ดัชนีราคาอาคารชุด กรุงเทพฯ เเละปร�มณฑล
วารสารศูนย์ข้อมูลอสังหาริมทรัพย์ โดย ธนาคารอาคารสงเคราะห์ 36 REAL ESTATE INFORMATION CENTER JOURNAL BY G H BANK

