Page 36 - GHB REIC ปีที่ 10 ฉบับที่ 35
P. 36
ขŒอมูลเครดิตดี                                                                                                                                   คุณภาพหนี้โดยรวม ป‚ 2025 (NCB Database)


                                                                                                                                                                              Q3’17             Q1’20  -     Q4’21         Q4’23      Q2’25  12.0%
                                                                                                                                                           Q4’14
                  สู‹โอกาสทางการเง�น                                                                                                               Q2’14         Q3’15               -  Q2’19     Q2’20       Q1’22   21              9.4% 9.6%  10.0%

                                                                                                                                            Q4’
                                                                                                                                               – Q1’14
                                                                                                                                                                 1
                                                                                                                                                                                                               8.6%          8.5% 8.8% 8.9% 8.8%  9.1%
                                                                                                                                           8.0% 7.9%7.9% 7.7% 7.7% 7.8% 8.0% 8.2%  Q2’16   7.9% 8.0% 8.3% 7.8% 7.7%  7.7%  8.4%  7.7% 7.7% 7.7% 8.0%  8.0%
                  กลไกขับเคลื่อนธุรกิจที่อยู‹อาศัยไทย
                  กลไกขับเคลื่อนธุรกิจที่อยู‹อาศัยไทย                                                                                                                      7.1% 7.2% 6.9% 6.7% 7.0% 7.4% 7.4%7.4%  7.5%  8.1%  7.2% 7.2% 7.4%  7.5% 7.5%  7.4%  7.2%  7.9% 7.8%  7.7%  8.0% 7.7% 8.0% 8.1%
                                                                                                                                                         6.3%     6.1%  6.7% 6.7% 6.6% 6.5%  7.5% 7.5% 7.6%  7.4% 7.5%  7.1% 7.1% 7.0%  7.3% 7.3% 7.6%  7.6%
                                                                                                                                                               5.9%             6.7% 6.7%  7.0% 6.9% 6.8%  6.8%
                                                                                                                                                             5.7%  5.7%                                                                    6.0%
                                                                                                                                            Q1-Q4’         5.3%                5.1%                        6.2%6.2% 6.0% 5.9%5.9% 6.0%
                                                                                                                                                                             4.8%                                          4.7%
                                                                                                                                                                         4.3% 4.4%                                  4.5%  4.5%   4.2% 4.2%
                                                                                                                                                                  4.0% 3.9% 4.0% 4.2%                        4.0%  3.9%
                                                                                                                                                    3.7%   3.6%  3.8%                          3.6%                   3.5% 3.6%  3.7% 3.5%  3.5%  4.0%
                                                                                                                                                         3.4%  3.2% 3.3%       3.3% 3.5%  3.2%  3.4%  3.3%  3.3%
                                                                                                                                                  2.9%  3.0%3.0%                         3.0% 2.9%             3.0% 3.1%            3.2% 3.1%
                                                                                                                                                2.7%                   3.5% 3.7%  2.9% 2.8%           2.7%
                                                                                                                                           2.4% 2.6% 2.5%       3.2%  3.4%                          2.4%  2.3% 2.5%
                                                                                                                                                               2.8%  2.8% 2.8%  2.7%2.7%          1.9%
                                                                                                                                                             2.5%                                1.7%                                      2.0%
                                                                              คุณเผด็จ เจร�ญศิวกรณ
                                                                              คุณเผด็จ เจร�ญศิวกรณ                                        2.0% 1.9% 1.8% 1.7% 1.7% 1.7% 1.7% 1.8% 1.8%  2.2%
                                                                              คุณเผด็จ เจร�ญศิวกรณ
                                                                              คุณเผด็จ เจร�ญศิวกรณ
                                                                     รองผูŒจัดการใหญ‹ บร�ษัท ขŒอมูลเครดิตแห‹งชาติ จำกัด (NCB)เครดิตแห‹งชาติ จำกัด (NCB)เครดิตแห‹งชาติ จำกัด (NCB)เครดิตแห‹งชาติ จำกัด (NCB)
                                                                     รองผูŒจัดการใหญ‹ บร�ษัท ขŒอมูล
                                                                     รองผูŒจัดการใหญ‹ บร�ษัท ขŒอมูล                                                                                                                                        0.0%
                                                                     รองผูŒจัดการใหญ‹ บร�ษัท ขŒอมูล
                                                                                                                                            Q4  Q1  Q2  Q3  Q4  Q1  Q2  Q3  Q4  Q1  Q2  Q3  Q4  Q1  Q2  Q3  Q4  Q1  Q2  Q3  Q4  Q1  Q2  Q3  Q4  Q1  Q2  Q3  Q4  Q1  Q2  Q3  Q4  Q1  Q2  Q3  Q4  Q1  Q2  Q3  Q4  Q1  Q2  Q3  Q4  Q1  Q2  Q3  Q4  Q1  Q2  Q3  Q4
                                                                                                                                           2012  2013  2014  2015    2016   2017   2018   2019   2020   2021   2022   2023    2024   2025
                   ในป˜จจ�บันที่สภาวะเศรษฐกิจไทยเผชิญกับความทŒาทายรอบดŒาน “ขŒอมูลเครดิต” ไม‹ไดŒทำหนŒาที่เพ�ยงแค‹บันทึกประวัติ
              การชำระหนี้เท‹านั้นแต‹เปร�ยบเสมือน “โครงสรŒางพ�้นฐานทางการเง�น” (Credit Infrastructure) ที่ช‹วยเชื่อมโยงโอกาส
                       และสรŒางความเชื่อมั่นระหว‹างผูŒบร�โภคและสถาบันการเง�นโดยเฉพาะในภาคธุรกิจอสังหาร�มทรัพย
                                        ที่ความเชื่อถือเปšนหัวใจสำคัญของการอนุมัติสินเชื่อ
          บทบาทและหน้าที่ของ NCB: ป้อมปราการความเสี่ยงของระบบการเงิน                                                                                                              ทางออกที่สำคัญ
          บริษัท ข้อมูลเครดิตแห่งชาติ จำากัด (NCB) ก่อตั้งขึ้นจากบทเรียนวิกฤต “ต้มยำากุ้ง” ในปี 2540
          เพื่อแก้ไขปัญหา “ความไม่สมมาตรของข้อมูล” (Information Asymmetry) ซึ่งในอดีต
          ผู้ให้กู้ไม่สามารถล่วงรู้ประวัติที่แท้จริงของผู้กู้ได้ นำาไปสู่การเกิดหนี้เสียมหาศาล
          “ในโลกที่ไม่มีข้อมูลเครดิตกลาง สถาบันการเงินจะแยกไม่ออกว่าใครคือลูกหนี้ที่ดี
          ทำาให้ต้องคิดดอกเบี้ยสูงเพื่อชดเชยความเสี่ยง หรือปฏิเสธสินเชื่อไปเลยเพื่อความปลอดภัย”                                               Responsible Lending           การปรับโครงสรŒางหนี้เชิงป‡องกัน      Financial Literacy
          ปัจจุบัน NCB ทำาหน้าที่รวบรวมข้อมูลจากสถาบันการเงินสมาชิกกว่า 163 แห่ง ครอบคลุม                                                    สถาบันการเง�นตŒองเปลี่ยนบทบาท    การใชŒมาตรการช‹วยเหลือลูกหนี้    การยกระดับความรูŒทางการเง�น
                                                                                                                                                                                                                 ใหŒประชาชนรูŒจักวางแผน
                                                                                                                                                                                  ก‹อนจะกลายเปšน NPL
          ผู้กู้กว่า 36 ล้านคน เพื่อให้ระบบการเงินมี “สมุดพกทางวินัย” ที่ใช้พิจารณาพฤติกรรม                                                จากการเร‹งปล‹อยกูŒมาเปšนการใหŒสินเชื่อ  อย‹างนŒอย 1 ครั้งตามเกณฑ  และตรวจสอบขŒอมูลเครดิตของตนเอง
                                                                                                                                               อย‹างเปšนธรรมโดยพ�จารณา
          ทางการเงินอย่างเป็นธรรม                                                                                                                 จากความสามารถ                  ธนาคารแห‹งประเทศไทย        อย‹างสมํ่าเสมอเพ�่อเตร�ยมความพรŒอม
                                                                                                                                              ในการชําระหนี้ (DSR) ที่แทŒจร�ง  เเละอีก 1 ครั้ง ปรับเปšน NPL        ก‹อนขอสินเชื่อใหญ‹

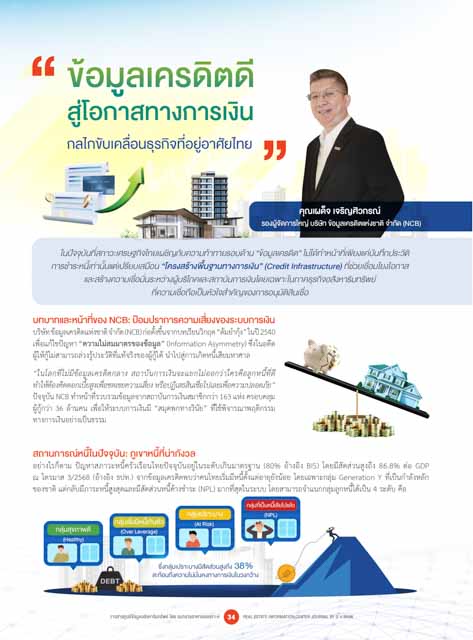
          สถานการณ์หนี้ในปัจจุบัน: ภูเขาหนี้ที่น่ากังวล
          อย่างไรก็ตาม ปัญหาสภาวะหนี้ครัวเรือนไทยปัจจุบันอยู่ในระดับเกินมาตรฐาน (80% อ้างอิง BIS) โดยมีสัดส่วนสูงถึง 86.8% ต่อ GDP
          ณ ไตรมาส 3/2568 (อ้างอิง ธปท.) จากข้อมูลเครดิตพบว่าคนไทยเริ่มมีหนี้ตั้งแต่อายุยังน้อย โดยเฉพาะกลุ่ม Generation Y ที่เป็นกำาลังหลัก
          ของชาติ แต่กลับมีภาระหนี้สูงสุดและมีสัดส่วนหนี้ค้างชำาระ (NPL) มากที่สุดในระบบ โดยสามารถจำาแนกกลุ่มลูกหนี้ได้เป็น 4 ระดับ คือ

                                                                 กลุ‹มที่เปšนหนี้เสียไปแลŒว
                                                 กลุ‹มเปราะบาง       (NPL)
                               กลุ‹มเร��มมีหนี้เกินตัว  (At Risk)
               กลุ‹มสุขภาพดี    (Over Leverage)
                 (Healthy)


                                          ซึ่งกลุ‹มเปราะบางมีสัดส‹วนสูงถึง 38%
                                        สะทŒอนถึงความไม‹มั่นคงทางการเง�นในวงกวŒาง


                             วารสารศูนย์ข้อมูลอสังหาริมทรัพย์ โดย ธนาคารอาคารสงเคราะห์  34  REAL ESTATE INFORMATION CENTER JOURNAL BY G H BANK
   31   32   33   34   35   36   37   38   39   40   41