


Page 37 - GHB REIC ปีที่ 10 ฉบับที่ 35
P. 37
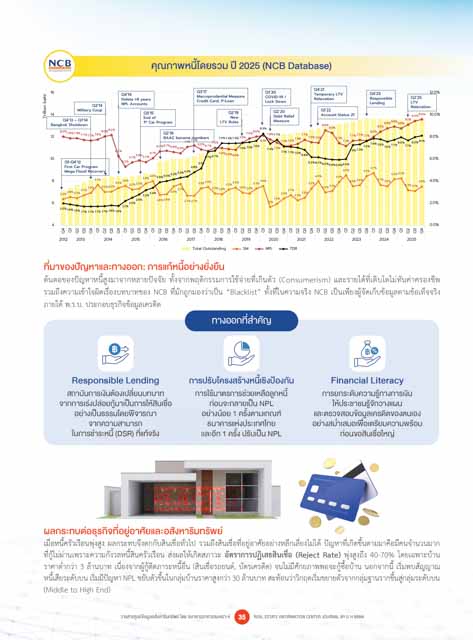
ขอมูลเครดิตดี คุณภาพหนี้โดยรวม ป 2025 (NCB Database)
Q3’17 Q1’20 - Q4’21 Q4’23 Q2’25 12.0%
Q4’14
สูโอกาสทางการเง�น Q2’14 Q3’15 - Q2’19 Q2’20 Q1’22 21 9.4% 9.6% 10.0%
– Q1’14
Q4’
1
8.6% 8.5% 8.8% 8.9% 8.8% 9.1%
8.0% 7.9%7.9% 7.7% 7.7% 7.8% 8.0% 8.2% Q2’16 7.9% 8.0% 8.3% 7.8% 7.7% 7.7% 8.4% 7.7% 7.7% 7.7% 8.0% 8.0%
กลไกขับเคลื่อนธุรกิจที่อยูอาศัยไทย
กลไกขับเคลื่อนธุรกิจที่อยูอาศัยไทย 7.1% 7.2% 6.9% 6.7% 7.0% 7.4% 7.4%7.4% 7.5% 8.1% 7.2% 7.2% 7.4% 7.5% 7.5% 7.4% 7.2% 7.9% 7.8% 7.7% 8.0% 7.7% 8.0% 8.1%
6.3% 6.1% 6.7% 6.7% 6.6% 6.5% 7.5% 7.5% 7.6% 7.4% 7.5% 7.1% 7.1% 7.0% 7.3% 7.3% 7.6% 7.6%
5.9% 6.7% 6.7% 7.0% 6.9% 6.8% 6.8%
5.7% 5.7% 6.0%
Q1-Q4’ 5.3% 5.1% 6.2%6.2% 6.0% 5.9%5.9% 6.0%
4.8% 4.7%
4.3% 4.4% 4.5% 4.5% 4.2% 4.2%
4.0% 3.9% 4.0% 4.2% 4.0% 3.9%
3.7% 3.6% 3.8% 3.6% 3.5% 3.6% 3.7% 3.5% 3.5% 4.0%
3.4% 3.2% 3.3% 3.3% 3.5% 3.2% 3.4% 3.3% 3.3%
2.9% 3.0%3.0% 3.0% 2.9% 3.0% 3.1% 3.2% 3.1%
2.7% 3.5% 3.7% 2.9% 2.8% 2.7%
2.4% 2.6% 2.5% 3.2% 3.4% 2.4% 2.3% 2.5%
2.8% 2.8% 2.8% 2.7%2.7% 1.9%
2.5% 1.7% 2.0%
คุณเผด็จ เจร�ญศิวกรณ
คุณเผด็จ เจร�ญศิวกรณ 2.0% 1.9% 1.8% 1.7% 1.7% 1.7% 1.7% 1.8% 1.8% 2.2%
คุณเผด็จ เจร�ญศิวกรณ
คุณเผด็จ เจร�ญศิวกรณ
รองผูจัดการใหญ บร�ษัท ขอมูล
รองผูจัดการใหญ บร�ษัท ขอมูล 0.0%
รองผูจัดการใหญ บร�ษัท ขอมูล
รองผูจัดการใหญ บร�ษัท ขอมูลเครดิตแหงชาติ จำกัด (NCB)เครดิตแหงชาติ จำกัด (NCB)เครดิตแหงชาติ จำกัด (NCB)เครดิตแหงชาติ จำกัด (NCB)
Q4 Q1 Q2 Q3 Q4 Q1 Q2 Q3 Q4 Q1 Q2 Q3 Q4 Q1 Q2 Q3 Q4 Q1 Q2 Q3 Q4 Q1 Q2 Q3 Q4 Q1 Q2 Q3 Q4 Q1 Q2 Q3 Q4 Q1 Q2 Q3 Q4 Q1 Q2 Q3 Q4 Q1 Q2 Q3 Q4 Q1 Q2 Q3 Q4 Q1 Q2 Q3 Q4
2012 2013 2014 2015 2016 2017 2018 2019 2020 2021 2022 2023 2024 2025
ในปจจ�บันที่สภาวะเศรษฐกิจไทยเผชิญกับความทาทายรอบดาน “ขอมูลเครดิต” ไมไดทำหนาที่เพ�ยงแคบันทึกประวัติ
การชำระหนี้เทานั้นแตเปร�ยบเสมือน “โครงสรางพ�้นฐานทางการเง�น” (Credit Infrastructure) ที่ชวยเชื่อมโยงโอกาส ที่มาของปัญหาและทางออก: การแก้หนี้อย่างยั่งยืน
และสรางความเชื่อมั่นระหวางผูบร�โภคและสถาบันการเง�นโดยเฉพาะในภาคธุรกิจอสังหาร�มทรัพย ต้นตอของปัญหาหนี้สูงมาจากหลายปัจจัย ทั้งจากพฤติกรรมการใช้จ่ายที่เกินตัว (Consumerism) และรายได้ที่เติบโตไม่ทันค่าครองชีพ
ที่ความเชื่อถือเปนหัวใจสำคัญของการอนุมัติสินเชื่อ รวมถึงความเข้าใจผิดเรื่องบทบาทของ NCB ที่มักถูกมองว่าเป็น “Blacklist” ทั้งที่ในความจริง NCB เป็นเพียงผู้จัดเก็บข้อมูลตามข้อเท็จจริง
ภายใต้ พ.ร.บ. ประกอบธุรกิจข้อมูลเครดิต
ทางออกที่สำคัญ
Responsible Lending การปรับโครงสรางหนี้เชิงปองกัน Financial Literacy
สถาบันการเง�นตองเปลี่ยนบทบาท การใชมาตรการชวยเหลือลูกหนี้ การยกระดับความรูทางการเง�น
จากการเรงปลอยกูมาเปนการใหสินเชื่อ กอนจะกลายเปน NPL ใหประชาชนรูจักวางแผน
อยางเปนธรรมโดยพ�จารณา อยางนอย 1 ครั้งตามเกณฑ และตรวจสอบขอมูลเครดิตของตนเอง
จากความสามารถ ธนาคารแหงประเทศไทย อยางสมํ่าเสมอเพ�่อเตร�ยมความพรอม
ในการชําระหนี้ (DSR) ที่แทจร�ง เเละอีก 1 ครั้ง ปรับเปน NPL กอนขอสินเชื่อใหญ
กลุมที่เปนหนี้เสียไปแลว
กลุมเปราะบาง (NPL)
กลุมเร��มมีหนี้เกินตัว (At Risk)
กลุมสุขภาพดี (Over Leverage) ผลกระทบต่อธุรกิจที่อยู่อาศัยและอสังหาริมทรัพย์
(Healthy)
เมื่อหนี้ครัวเรือนพุ่งสูง ผลกระทบจึงตกกับสินเชื่อทั่วไป รวมถึงสินเชื่อที่อยู่อาศัยอย่างหลีกเลี่ยงไม่ได้ ปัญหาที่เกิดขึ้นตามมาคือมีคนจำานวนมาก
ที่กู้ไม่ผ่านเพราะความกังวลหนี้สินครัวเรือน ส่งผลให้เกิดสภาวะ อัตราการปฏิเสธสินเชื่อ (Reject Rate) พุ่งสูงถึง 40-70% โดยเฉพาะบ้าน
ซึ่งกลุมเปราะบางมีสัดสวนสูงถึง 38% ราคาตำ่ากว่า 3 ล้านบาท เนื่องจากผู้กู้ติดภาระหนี้อื่น (สินเชื่อรถยนต์, บัตรเครดิต) จนไม่มีศักยภาพพอจะกู้ซื้อบ้าน นอกจากนี้ เริ่มพบสัญญาณ
สะทอนถึงความไมมั่นคงทางการเง�นในวงกวาง หนี้เสียระดับบน เริ่มมีปัญหา NPL ขยับตัวขึ้นในกลุ่มบ้านราคาสูงกว่า 30 ล้านบาท สะท้อนว่าวิกฤตเริ่มขยายตัวจากกลุ่มฐานรากขึ้นสู่กลุ่มระดับบน
(Middle to High End)
วารสารศูนย์ข้อมูลอสังหาริมทรัพย์ โดย ธนาคารอาคารสงเคราะห์ 35 REAL ESTATE INFORMATION CENTER JOURNAL BY G H BANK

