


Page 10 - GHB REIC ปีที่ 10 ฉบับที่ 35
P. 10
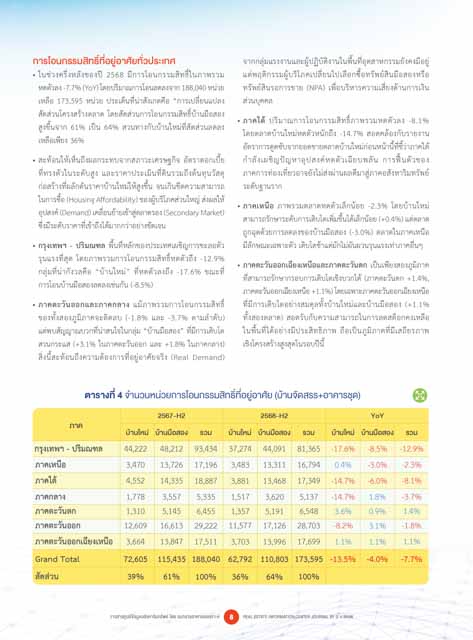
การโอนกรรมสิทธิ์ที่อยู่อาศัยทั่วประเทศ จากกลุ่มแรงงานและผู้ปฏิบัติงานในพื้นที่อุตสาหกรรมยังคงมีอยู่
• ในช่วงครึ่งหลังของปี 2568 มีการโอนกรรมสิทธิ์ในภาพรวม แต่พฤติกรรมผู้บริโภคเปลี่ยนไปเลือกซื้อทรัพย์สินมือสองหรือ
หดตัวลง -7.7% (YoY) โดยปริมาณการโอนลดลงจาก 188,040 หน่วย ทรัพย์สินรอการขาย (NPA) เพื่อบริหารความเสี่ยงด้านการเงิน
เหลือ 173,595 หน่วย ประเด็นที่น่าสังเกตคือ “การเปลี่ยนแปลง ส่วนบุคคล
สัดส่วนโครงสร้างตลาด โดยสัดส่วนการโอนกรรมสิทธิ์บ้านมือสอง
สูงขึ้นจาก 61% เป็น 64% สวนทางกับบ้านใหม่ที่สัดส่วนลดลง • ภาคใต้ ปริมาณการโอนกรรมสิทธิ์ภาพรวมหดตัวลง -8.1%
เหลือเพียง 36% โดยตลาดบ้านใหม่หดตัวหนักถึง -14.7% สอดคล้องกับรายงาน
อัตราการดูดซับจากยอดขายตลาดบ้านใหม่ก่อนหน้านี้ที่ชี้ว่าภาคใต้
• สะท้อนให้เห็นถึงผลกระทบจากสภาวะเศรษฐกิจ อัตราดอกเบี้ย กำาลังเผชิญปัญหาอุปสงค์หดตัวเฉียบพลัน การฟื้นตัวของ
ที่ทรงตัวในระดับสูง และราคาประเมินที่ดินรวมถึงต้นทุนวัสดุ ภาคการท่องเที่ยวอาจยังไม่ส่งผ่านผลดีมาสู่ภาคอสังหาริมทรัพย์
ก่อสร้างที่ผลักดันราคาบ้านใหม่ให้สูงขึ้น จนเกินขีดความสามารถ ระดับฐานราก
ตารางที่ 3 จำนวนหนวยที่อยูอาศัย (บานจัดสรร และอาคารชุด) จากการสำรวจในชวงคร�่งหลังป 2568
ตารางที่ 1 สัดสวนจำนวนหนวย Total Supply ในการซื้อ (Housing Affordability) ของผู้บริโภคส่วนใหญ่ ส่งผลให้ • ภาคเหนือ ภาพรวมตลาดหดตัวเล็กน้อย -2.3% โดยบ้านใหม่
จำนวนหนวย Total Supply อุปสงค์ (Demand) เคลื่อนย้ายเข้าสู่ตลาดรอง (Secondary Market)
อันดับ จังหวัด 2567-H2 2568-H2 YoY สัดสวน สามารถรักษาระดับการเติบโตเพิ่มขึ้นได้เล็กน้อย (+0.4%) แต่ตลาด
New Sales
1 102,121 98,334 -3.7% 25.7% ซึ่งมีระดับราคาที่เข้าถึงได้มากกว่าอย่างชัดเจน Remaining Supply Absorption Rate Mouths of Supply
ถูกฉุดด้วยการลดลงของบ้านมือสอง (-3.0%) ตลาดในภาคเหนือ
2 53,537 50,190 -6.3% 13.0% ภาค 2567-H2 2568-H2 YoY 2567-H2 2568-H2 YoY 2567-H2 2568-H2 2567-H2 2568-H2
3 38,301 44,308 15.7% 11.6% • กรุงเทพฯ - ปริมณฑล พื้นที่หลักของประเทศเผชิญการชะลอตัว มีลักษณะเฉพาะตัว เติบโตช้าแต่มักไม่ผันผวนรุนแรงเท่าภาคอื่นๆ
4 27,337 36,919 35.1% 9.7% กรุงเทพฯ - ปริมณฑล 30,341 23,628 -22.1% 218,707 225,901 3.3% 2.0% 1.6% 43 57
5 36,021 34,183 -5.1% 8.9% รุนแรงที่สุด โดยภาพรวมการโอนกรรมสิทธิ์หดตัวถึง -12.9% • ภาคตะวันออกเฉียงเหนือและภาคตะวันตก เป็นเพียงสองภูมิภาค
6 16,013 17,856 11.5% 4.7% ภาคตะวันออก (EEC) 9,544 6,177 -35.3% 2.4% 1.4% 35 64
กลุ่มที่น่ากังวลคือ “บ้านใหม่” ที่หดตัวลงถึง -17.6% ขณะที่ 56,308 66,025 17.3%
7 18,733 16,775 -10.5% 4.1% การโอนบ้านมือสองลดลงเช่นกัน (-8.5%) ที่สามารถรักษากรอบการเติบโตเชิงบวกได้ (ภาคตะวันตก +1.4%,
8 10,457 11,811 12.9% 3.1% ภาคเหนือ 1,416 902 -36.3% 16,630 19,463 17.0% 1.3% 0.7% 70 129
ภาคตะวันออกเฉียงเหนือ +1.1%) โดยเฉพาะภาคตะวันออกเฉียงเหนือ
9 9,810 11,726 19.5% 3.1%
431
-50.7%
ภาคกลาง
875
ที่มีการเติบโตอย่างสมดุลทั้งบ้านใหม่และบ้านมือสอง (+1.1%
10 9,069 8,837 -2.6% 2.3% • ภาคตะวันออกและภาคกลาง แม้ภาพรวมการโอนกรรมสิทธิ์ 11,000 11,357 3.2% 1.2% 0.6% 75 158
11 5,862 7,211 23.0% 1.9% ภาคตะวันออกเฉียงเหนือ 1,959 1,859 -5.1% ทั้งสองตลาด) สอดรับกับความสามารถในการลดสต็อกคงเหลือ
37
ของทั้งสองภูมิภาคจะติดลบ (-1.8% และ -3.7% ตามลำาดับ) 13,209 11,442 -13.4% 2.2%
2.3%
40
12 7,175 6,817 -5.0% 1.8%
แต่พบสัญญาณบวกที่น่าสนใจในกลุ่ม “บ้านมือสอง” ที่มีการเติบโต
3.3%
2.4%
35
4,175
24
-5.7%
13 5,863 5,649 -3.7% 1.5% ภาคตะวันตก 1,092 708 -35.2% 4,428 ในพื้นที่ได้อย่างมีประสิทธิภาพ ถือเป็นภูมิภาคที่มีเสถียรภาพ
14 5,475 4,602 -15.9% 1.2% สวนกระแส (+3.1% ในภาคตะวันออก และ +1.8% ในภาคกลาง) เชิงโครงสร้างสูงสุดในรอบปีนี้
15 5,174 3,839 -25.8% 1.0% ภาคใต 10,650 3,663 -36.6% 17,683 20,927 18.3% 6.3% 2.5% 10 34
16 2,785 3,382 21.4% 0.9% สิ่งนี้สะท้อนถึงความต้องการที่อยู่อาศัยจริง (Real Demand)
17 2,806 2,951 5.2% 0.8% ทั่วประเทศเเลว 62,901 36,621 -41.8% 330,066 358,533 8.6% 2.7% 1.5% 31 59
18 2,833 2,723 -3.9% 0.7%
19 3,218 2,609 -18.9% 0.7%
20 2,976 2,504 -15.9% 0.7% ตารางที่ 4 จำนวนหนวยการโอนกรรมสิทธิ์ที่อยูอาศัย (บานจัดสรร+อาคารชุด)
21 2,302 2,274 -1.2% 0.6%
22 1,450 1,472 1.5% 0.4% 2567-H2 2568-H2 YoY
23 1,337 1,424 6.5% 0.4% ภาค
24 1,597 1,338 -16.2% 0.3% บานใหม บานมือสอง รวม บานใหม บานมือสอง รวม บานใหม บานมือสอง รวม
25 1,651 1,242 -24.8% 0.3%
26 634 1,025 61.7% 0.3% กรุงเทพฯ - ปริมณฑล 44,222 48,212 93,434 37,274 44,091 81,365 -17.6% -8.5% -12.9%
27 582 470 -19.2% 0.1%
รวม 375,119 382,471 2.0% 100.0% ภาคเหนือ 3,470 13,726 17,196 3,483 13,311 16,794 0.4% -3.0% -2.3%
ตารางที่ 2 สัดสวนมูลคา Total Supply ภาคใต 4,552 14,335 18,887 3,881 13,468 17,349 -14.7% -6.0% -8.1%
มูลคา (ลบ.) Total Supply
อันดับ จังหวัด 2567-H2 2568-H2 YoY สัดสวน ภาคกลาง 1,778 3,557 5,335 1,517 3,620 5,137 -14.7% 1.8% -3.7%
1 811,378 810,056 -0.2% 36.8% ภาคตะวันตก 1,310 5,145 6,455 1,357 5,191 6,548 3.6% 0.9% 1.4%
2 235,229 224,053 -4.7% 10.2%
3 223,493 222,077 -0.6% 10.1% ภาคตะวันออก 12,609 16,613 29,222 11,577 17,126 28,703 -8.2% 3.1% -1.8%
4 162,784 207,714 27.6% 9.4%
5 129,902 203,793 56.9% 9.3% ภาคตะวันออกเฉียงเหนือ 3,664 13,847 17,511 3,703 13,996 17,699 1.1% 1.1% 1.1%
6 148,556 132,121 -11.1% 6.0%
7 50,674 59,186 16.8% 2.7% Grand Total 72,605 115,435 188,040 62,792 110,803 173,595 -13.5% -4.0% -7.7%
8 46,828 54,106 15.5% 2.5%
9 35,594 47,454 33.3% 2.2% สัดสวน 39% 61% 100% 36% 64% 100%
10 28,916 33,453 15.7% 1.5%
11 30,580 30,261 -1.0% 1.4%
12 21,174 22,990 8.6% 1.0%
13 22,692 18,830 -17.0% 0.9% วารสารศูนย์ข้อมูลอสังหาริมทรัพย์ โดย ธนาคารอาคารสงเคราะห์ 8 REAL ESTATE INFORMATION CENTER JOURNAL BY G H BANK
14 18,866 18,394 -2.5% 0.8%
15 22,859 17,724 -22.5% 0.8%
16 19,720 14,446 -26.7% 0.7%
17 10,837 13,949 28.7% 0.6%
18 9,824 11,819 20.3% 0.5%
19 13,215 10,850 -17.9% 0.5%
20 11,028 10,518 -4.6% 0.5%
21 8,832 8,911 0.9% 0.4%
22 7,996 7,219 -9.7% 0.3%
23 5,093 7,156 40.5% 0.3%
24 5,983 4,509 -24.6% 0.3%
25 4,660 3,872 -16.9% 0.2%
26 1,675 2,628 56.9% 0.2%
27 1,695 1,353 -20.2% 0.1%
รวม 2,090,283 2,199,446 5.2% 100.0%

