


Page 9 - GHB REIC ปีที่ 10 ฉบับที่ 35
P. 9
ภาพรวมตลาดที่อยู่อาศัยทั่วประเทศเข้าสู่ “ภาวะหดตัว ลดอุปทานสะสมได้ถึง -13.4% ส่งผลให้อัตราการดูดซับเพิ่มขึ้น
อย่างรุนแรง” สวนทางตลาด (2.3%) และมีค่า MOS ตำ่าสุดที่ 37 เดือน แสดงให้เห็นถึง
• จากการประเมินดัชนีชี้วัดหลัก 4 ประเภท ได้แก่ อุปทานเปิดขายใหม่ จุดสมดุล ระหว่างความต้องการที่อยู่อาศัยจริง (Real Demand)
(New Sales), อุปทานคงเหลือ (Remaining Supply), อัตราการดูดซับ และการพัฒนาโครงการ ถือเป็นพื้นที่ที่มีความเสี่ยงตำ่าที่สุดในปัจจุบัน
(Absorption Rate) และระยะเวลาการระบายอุปทาน (Months โครงสร้างตลาดขับเคลื่อนด้วยผู้ซื้อที่มีความพร้อมทางการเงิน ทำาให้
of Supply - MOS) ในช่วงครึ่งหลังของปี 2568 พบว่าตลาดที่อยู่อาศัย โอกาสเกิดหนี้เสีย (NPL) ในพื้นที่นี้มีแนวโน้มตำ่ากว่าภาคอื่น
ทั่วประเทศได้เข้าสู่ภาวะชะลอตัวอย่างรุนแรง ซึ่งเป็นผลสืบเนื่อง • ภาคตะวันออก (Eastern Economic Corridor - EEC):
จากโครงสร้างทางเศรษฐกิจที่เปราะบางและข้อจำากัดด้านความสามารถ สัญญาณเตือนอุปทานส่วนเกิน ยอดขายหดตัวอย่างชัดเจน
ในการก่อหนี้ของผู้บริโภค (ตารางที่ 3)
(-35.3%) สวนทางกับอุปทานคงเหลือที่พุ่งสูงขึ้น +17.3%
• สัญญาณเตือนจากอุปสงค์ที่หดตัวเฉียบพลัน ยอดขายใหม่ (แตะระดับ 66,025 หน่วย) ดันให้ค่า MOS ขยับขึ้นเป็น 64 เดือน
ทั่วประเทศปรับตัวลดลงอย่างมีนัยสำาคัญถึง -41.8% (YoY) โดยพื้นที่ พื้นที่เศรษฐกิจที่เคยเป็นเครื่องยนต์หลักกำาลังเผชิญปัญหา
ที่ได้รับผลกระทบหนักที่สุดคือ ภาคใต้ (-65.6%) และภาคกลาง Oversupply การชะลอตัวของการลงทุนภาคอุตสาหกรรมและ
(-50.7%) การดิ่งลงของกำาลังซื้อกว่าครึ่งหนึ่งในหลายภูมิภาค การส่งออก ส่งผลกระทบต่อกำาลังซื้อของแรงงานและผู้บริหารในพื้นที่
สะท้อนให้เห็นถึงข้อจำากัดจากปัญหาหนี้ครัวเรือนที่อยู่ในระดับสูง • ภาคใต้ ประสบภาวะยอดขายดิ่งลงหนักที่สุดในประเทศถึง -65.6%
อัตราการปฏิเสธสินเชื่อ (Rejection Rate) ของสถาบันการเงิน ขณะที่อุปทานคงเหลือเพิ่มขึ้น +18.3% ส่งผลให้ค่า MOS
ที่เข้มงวดขึ้น รวมถึงความกังวลต่อความผันผวนของเศรษฐกิจมหภาค
เปลี่ยนแปลงอย่างรวดเร็วจาก 10 เดือน เป็น 34 เดือน การหดตัว
• ปัญหาอุปทานส่วนเกินสะสม ในขณะที่อุปสงค์หดตัว แต่อุปทาน อย่างรุนแรงของอุปสงค์สะท้อนถึงความเปราะบางของรายได้ที่พึ่งพา
คงเหลือทั่วประเทศกลับพุ่งสูงขึ้น 8.6% (มากถึง 358,000 หน่วย) ภาคการท่องเที่ยวและภาคเกษตรกรรม ซึ่งมีความอ่อนไหวต่อปัจจัย
โดยพบการสะสมของสต็อกที่เพิ่มขึ้นในอัตราเลขสองหลักในพื้นที่ ภายนอกสูง แม้ค่า MOS ที่ 34 เดือน จะยังดูไม่สูงเทียมเท่าภาคอื่น
ภาคใต้ (+18.3%), ภาคตะวันออก หรือ EEC (+17.3%) และภาคเหนือ แต่ทิศทางของอัตราเร่ง (Momentum) ที่แย่ลงอย่างรวดเร็ว
(+17.0%) ภาวะความไม่สมดุลดังกล่าวชี้ให้เห็นถึงความเสี่ยงของ เป็นสัญญาณบ่งชี้ถึงความเสี่ยงด้านสภาพคล่องของผู้ประกอบการ
การเกิด Oversupply อย่างชัดเจน ซึ่งจะสร้างแรงกดดันต่อต้นทุน ท้องถิ่น
การถือครองสินค้า และความเสี่ยงด้านสภาพคล่อง ของผู้ประกอบการ
• ภาคเหนือและภาคกลาง ภาวะตลาดอิ่มตัว สถานการณ์เข้าสู่วิกฤต
• ขีดความสามารถในการดูดซับ อัตราการดูดซับเฉลี่ยทั่วประเทศ อย่างเต็มรูปแบบ โดยภาคกลางมียอดขายหดตัว -50.7% และ
ปรับตัวลดลงจาก 2.7% เหลือเพียง 1.5% ส่งผลให้ระยะเวลาที่คาดว่า ภาคเหนือ -36.3% อัตราการดูดซับของทั้งสองภาคดิ่งลงตำ่ากว่า 1%
จะขายหมด (Months of Supply: MOS) พุ่งสูงขึ้นเกือบเท่าตัว (0.6% และ 0.7% ตามลำาดับ) ส่งผลให้ค่า MOS ภาคกลางพุ่งทะยาน
จาก 31 เดือน เป็น 59 เดือน ขึ้นไปถึง 158 เดือน และภาคเหนือ 129 เดือน ตลาดอยู่ในภาวะ
• ภาคตะวันออกเฉียงเหนือ เป็นภาคเดียวที่มีตัวเลขเชิงบวกด้าน “แช่แข็ง” (Frozen Market) อย่างสมบูรณ์ การที่ต้องใช้เวลากว่า 10 ปี
การบริหารจัดการ โดยยอดขายลดลงเพียง -5.1% แต่สามารถ ในการระบายสต็อก
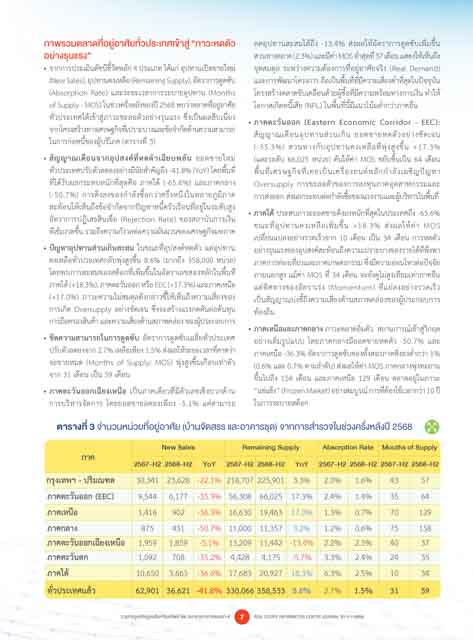
ตารางที่ 1 สัดสวนจำนวนหนวย Total Supply ตารางที่ 3 จำนวนหนวยที่อยูอาศัย (บานจัดสรร และอาคารชุด) จากการสำรวจในชวงคร�่งหลังป 2568
จำนวนหนวย Total Supply
อันดับ จังหวัด 2567-H2 2568-H2 YoY สัดสวน
1 102,121 98,334 -3.7% 25.7% New Sales Remaining Supply Absorption Rate Mouths of Supply
2 53,537 50,190 -6.3% 13.0% ภาค
3 38,301 44,308 15.7% 11.6% 2567-H2 2568-H2 YoY 2567-H2 2568-H2 YoY 2567-H2 2568-H2 2567-H2 2568-H2
4 27,337 36,919 35.1% 9.7% กรุงเทพฯ - ปริมณฑล 30,341 23,628 -22.1% 218,707 225,901 3.3% 2.0% 1.6% 43 57
5 36,021 34,183 -5.1% 8.9%
6 16,013 17,856 11.5% 4.7% ภาคตะวันออก (EEC) 9,544 6,177 -35.3% 56,308 66,025 17.3% 2.4% 1.4% 35 64
7 18,733 16,775 -10.5% 4.1%
8 10,457 11,811 12.9% 3.1% ภาคเหนือ 1,416 902 -36.3% 16,630 19,463 17.0% 1.3% 0.7% 70 129
9 9,810 11,726 19.5% 3.1%
10 9,069 8,837 -2.6% 2.3% ภาคกลาง 875 431 -50.7% 11,000 11,357 3.2% 1.2% 0.6% 75 158
11 5,862 7,211 23.0% 1.9% ภาคตะวันออกเฉียงเหนือ 1,959 1,859 -5.1% 13,209 11,442 -13.4% 2.2% 2.3% 40 37
12 7,175 6,817 -5.0% 1.8%
13 5,863 5,649 -3.7% 1.5% ภาคตะวันตก 1,092 708 -35.2% 4,428 4,175 -5.7% 3.3% 2.4% 24 35
14 5,475 4,602 -15.9% 1.2%
15 5,174 3,839 -25.8% 1.0% ภาคใต 10,650 3,663 -36.6% 17,683 20,927 18.3% 6.3% 2.5% 10 34
16 2,785 3,382 21.4% 0.9%
17 2,806 2,951 5.2% 0.8% ทั่วประเทศเเลว 62,901 36,621 -41.8% 330,066 358,533 8.6% 2.7% 1.5% 31 59
18 2,833 2,723 -3.9% 0.7%
19 3,218 2,609 -18.9% 0.7%
7
วารสารศูนย์ข้อมูลอสังหาริมทรัพย์ โดย ธนาคารอาคารสงเคราะห์
REAL ESTATE INFORMATION CENTER JOURNAL BY G H BANK
20 2,976 2,504 -15.9% 0.7% ตารางที่ 4 จำนวนหนวยการโอนกรรมสิทธิ์ที่อยูอาศัย (บานจัดสรร+อาคารชุด)
21 2,302 2,274 -1.2% 0.6%
22 1,450 1,472 1.5% 0.4% 2567-H2 2568-H2 YoY
23 1,337 1,424 6.5% 0.4% ภาค
24 1,597 1,338 -16.2% 0.3% บานใหม บานมือสอง รวม บานใหม บานมือสอง รวม บานใหม บานมือสอง รวม
25 1,651 1,242 -24.8% 0.3%
26 634 1,025 61.7% 0.3% กรุงเทพฯ - ปริมณฑล 44,222 48,212 93,434 37,274 44,091 81,365 -17.6% -8.5% -12.9%
27 582 470 -19.2% 0.1%
รวม 375,119 382,471 2.0% 100.0% ภาคเหนือ 3,470 13,726 17,196 3,483 13,311 16,794 0.4% -3.0% -2.3%
ตารางที่ 2 สัดสวนมูลคา Total Supply ภาคใต 4,552 14,335 18,887 3,881 13,468 17,349 -14.7% -6.0% -8.1%
มูลคา (ลบ.) Total Supply
อันดับ จังหวัด 2567-H2 2568-H2 YoY สัดสวน ภาคกลาง 1,778 3,557 5,335 1,517 3,620 5,137 -14.7% 1.8% -3.7%
1 811,378 810,056 -0.2% 36.8% ภาคตะวันตก 1,310 5,145 6,455 1,357 5,191 6,548 3.6% 0.9% 1.4%
2 235,229 224,053 -4.7% 10.2%
3 223,493 222,077 -0.6% 10.1% ภาคตะวันออก 12,609 16,613 29,222 11,577 17,126 28,703 -8.2% 3.1% -1.8%
4 162,784 207,714 27.6% 9.4%
5 129,902 203,793 56.9% 9.3% ภาคตะวันออกเฉียงเหนือ 3,664 13,847 17,511 3,703 13,996 17,699 1.1% 1.1% 1.1%
6 148,556 132,121 -11.1% 6.0%
7 50,674 59,186 16.8% 2.7% Grand Total 72,605 115,435 188,040 62,792 110,803 173,595 -13.5% -4.0% -7.7%
8 46,828 54,106 15.5% 2.5%
9 35,594 47,454 33.3% 2.2% สัดสวน 39% 61% 100% 36% 64% 100%
10 28,916 33,453 15.7% 1.5%
11 30,580 30,261 -1.0% 1.4%
12 21,174 22,990 8.6% 1.0%
13 22,692 18,830 -17.0% 0.9%
14 18,866 18,394 -2.5% 0.8%
15 22,859 17,724 -22.5% 0.8%
16 19,720 14,446 -26.7% 0.7%
17 10,837 13,949 28.7% 0.6%
18 9,824 11,819 20.3% 0.5%
19 13,215 10,850 -17.9% 0.5%
20 11,028 10,518 -4.6% 0.5%
21 8,832 8,911 0.9% 0.4%
22 7,996 7,219 -9.7% 0.3%
23 5,093 7,156 40.5% 0.3%
24 5,983 4,509 -24.6% 0.3%
25 4,660 3,872 -16.9% 0.2%
26 1,675 2,628 56.9% 0.2%
27 1,695 1,353 -20.2% 0.1%
รวม 2,090,283 2,199,446 5.2% 100.0%

