


Page 49 - GHB REIC ปีที่ 10 ฉบับที่ 35
P. 49
โครงสรางตนทุน แรงกดดันตอการดำเนินธุรกิจ
ตนทุน
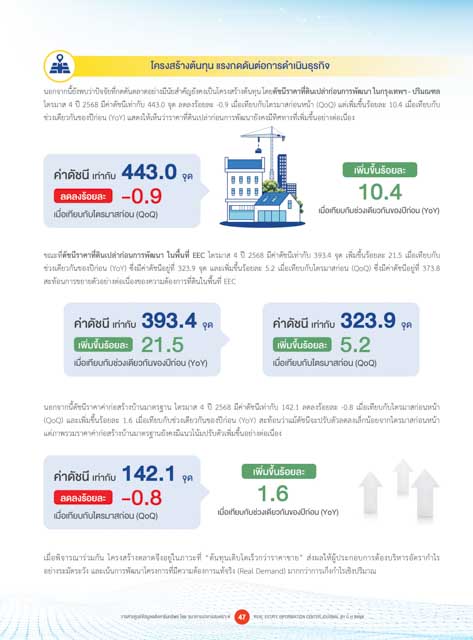
ตนทุน นอกจากนี้ยังพบว่าปัจจัยที่กดดันตลาดอย่างมีนัยสำาคัญยังคงเป็นโครงสร้างต้นทุน โดยดัชนีราคาที่ดินเปล่าก่อนการพัฒนา ในกรุงเทพฯ - ปริมณฑล
ไตรมาส 4 ปี 2568 มีค่าดัชนีเท่ากับ 443.0 จุด ลดลงร้อยละ -0.9 เมื่อเทียบกับไตรมาสก่อนหน้า (QoQ) แต่เพิ่มขึ้นร้อยละ 10.4 เมื่อเทียบกับ
ช่วงเดียวกันของปีก่อน (YoY) แสดงให้เห็นว่าราคาที่ดินเปล่าก่อนการพัฒนายังคงมีทิศทางที่เพิ่มขึ้นอย่างต่อเนื่อง
เติบโตเร็วกวา
เติบโตเร็วกวา
ราคาขาย คาดัชนี เทากับ 443.0 จ�ด เพ��มข�้นรอยละ
ราคาขาย
10.4
-0.9
ลดลงรอยละ
เมื่อเทียบกับไตรมาสกอน (QoQ) เมื่อเทียบกับชวงเดียวกันของปกอน (YoY)
ขณะที่ดัชนีราคาที่ดินเปล่าก่อนการพัฒนา ในพื้นที่ EEC ไตรมาส 4 ปี 2568 มีค่าดัชนีเท่ากับ 393.4 จุด เพิ่มขึ้นร้อยละ 21.5 เมื่อเทียบกับ
ช่วงเดียวกันของปีก่อน (YoY) ซึ่งมีค่าดัชนีอยู่ที่ 323.9 จุด และเพิ่มขึ้นร้อยละ 5.2 เมื่อเทียบกับไตรมาสก่อน (QoQ) ซึ่งมีค่าดัชนีอยู่ที่ 373.8
สะท้อนการขยายตัวอย่างต่อเนื่องของความต้องการที่ดินในพื้นที่ EEC
คาดัชนี เทากับ 393.4 จ�ด คาดัชนี เทากับ 323.9 จ�ด
21.5 5.2
เพ��มข�้นรอยละ เพ��มข�้นรอยละ
เมื่อเทียบกับชวงเดียวกันของปกอน (YoY) เมื่อเทียบกับไตรมาสกอน (QoQ)
นอกจากนี้ดัชนีราคาค่าก่อสร้างบ้านมาตรฐาน ไตรมาส 4 ปี 2568 มีค่าดัชนีเท่ากับ 142.1 ลดลงร้อยละ -0.8 เมื่อเทียบกับไตรมาสก่อนหน้า
(QoQ) และเพิ่มขึ้นร้อยละ 1.6 เมื่อเทียบกับช่วงเดียวกันของปีก่อน (YoY) สะท้อนว่าแม้ดัชนีจะปรับตัวลดลงเล็กน้อยจากไตรมาสก่อนหน้า
แต่ภาพรวมราคาค่าก่อสร้างบ้านมาตรฐานยังคงมีแนวโน้มปรับตัวเพิ่มขึ้นอย่างต่อเนื่อง
คาดัชนี เทากับ 142.1 จ�ด เพ��มข�้นรอยละ
-0.8 1.6
ลดลงรอยละ
เมื่อเทียบกับไตรมาสกอน (QoQ) เมื่อเทียบกับชวงเดียวกันของปกอน (YoY)
เมื่อพิจารณาร่วมกัน โครงสร้างตลาดจึงอยู่ในภาวะที่ “ต้นทุนเติบโตเร็วกว่าราคาขาย” ส่งผลให้ผู้ประกอบการต้องบริหารอัตรากำาไร
อย่างระมัดระวัง และเน้นการพัฒนาโครงการที่มีความต้องการแท้จริง (Real Demand) มากกว่าการเก็งกำาไรเชิงปริมาณ
วารสารศูนย์ข้อมูลอสังหาริมทรัพย์ โดย ธนาคารอาคารสงเคราะห์ 47 REAL ESTATE INFORMATION CENTER JOURNAL BY G H BANK

